夫婦の家計管理方法まとめ|共働き・片働き別のおすすめと実践ステップ

夫婦の家計管理には正解がひとつあるわけではなく、共働きか片働きか・お互いの収入差・支出に対する価値観によって最適な方法が変わります。
本記事では、夫婦の家計管理の代表的な3パターンを整理し、共働き・片働きそれぞれに合う方法、よく使われる管理ツール(銀行口座/家計簿アプリ/ふたりで使えるカード)の比較、そして続けて揉めない実践ステップまでまとめます。
夫婦の家計管理3パターン|共通口座型・お小遣い制・割り勘型
夫婦の家計管理方法は、大きく分けると次の3つのパターンに整理できます。それぞれにメリット・デメリットがあるので、自分たちの収入バランスと価値観に合うものを選ぶのが続けるコツです。
① 共通口座型|お金を一元管理する
ふたりの収入をすべて1つの場所にまとめ、生活費・貯金・娯楽費まで共通で管理する方法です。家計の全体像が把握しやすく、貯金もしやすい一方で、「自分の自由に使えるお金」が見えにくいためストレスが溜まることもあります。
- 向いている夫婦:片働き、または共働きでも家計を完全に一体化したい
- 注意点:自由に使えるお金が少ないと感じやすい。お小遣いの金額をあらかじめ決めておく
② お小遣い制|片方が家計を握る
片方が家計を全面的に管理し、もう片方には決まった金額のお小遣いを渡す方法です。家計の責任が明確で運用がシンプルですが、管理する側の負担が大きく、お金の流れが片側からしか見えないというデメリットもあります。
- 向いている夫婦:片働き、または収入差が大きい
- 注意点:管理する側に偏らないよう、家計簿アプリなどでふたりが状況を共有できる仕組みをつくる
③ 割り勘型|共通支出だけ折半する
家賃・食費・光熱費など「ふたりの生活に必要な支出」だけを折半し、それ以外の収入と支出はそれぞれが管理する方法です。お互いの自由度が高く、共働き夫婦に人気のスタイルです。
- 向いている夫婦:共働き、収入差が小さい、お互いの自由を大切にしたい
- 注意点:毎月の精算や立て替えが煩雑。共通残高を持てる仕組みがあると一気に楽になる
共働き・片働き別のおすすめ
働き方によって向いている家計管理パターンは変わります。代表的な組み合わせを以下にまとめました。
| 働き方 | 第一候補 | 理由 |
|---|---|---|
| 共働き(収入差が小さい) | 割り勘型 | お互いの自由度が高く、不公平感が出にくい |
| 共働き(収入差が大きい) | 共通口座型 or 比率割り勘 | 収入比に応じて負担額を調整すると揉めにくい |
| 片働き | 共通口座型 or お小遣い制 | 家計を一元管理しつつ、働かない側にも自由なお金を確保 |
| 育休・産休中 | 共通口座型 | 収入が一時的に変わるため、共通残高で柔軟に対応 |
なお、近年は「共通の生活費だけ共同で管理し、それ以外は個別管理」というハイブリッド型を採用する夫婦が増えています。割り勘型と共通口座型の良いとこ取りで、ライフステージが変わっても柔軟に運用できるのが特徴です。
管理ツール比較|銀行口座 vs 家計簿アプリ vs ふたり用カード
家計管理パターンを決めたら、次は運用するツールの選択です。代表的な3つの選択肢を比較します。
| ツール | 共通残高 | 支出の見える化 | 立替・精算の手間 |
|---|---|---|---|
| 銀行口座(片方の名義で共有) | ◯ | ×(明細を見ないと分からない) | △ |
| 家計簿アプリ | ×(記録のみ) | ◯ | ×(別途精算が必要) |
| ふたりで使えるプリペイドカード | ◯ | ◯(自動記録) | ◯(同じ残高から決済) |
銀行口座だけでは「使ったお金が何に使われたか」が見えにくく、家計簿アプリだけでは「立替・精算」の負担が残ります。共通残高 + AI家計簿 + 精算不要を1つで実現するのが、ふたりで使えるプリペイドカードです。
揉めずに続ける実践ステップ
家計管理は「決めて終わり」ではなく、続ける仕組みづくりが本番です。次の4ステップを習慣化すると、不満や疑念が大きく減ります。
- ふたりで方針を話し合う:共通支出の範囲、貯金額の目標、自由に使う金額の目安をすり合わせる
- 管理ツールを選ぶ:銀行口座、家計簿アプリ、ふたり用カードなど。続けやすさで選ぶ
- 共通支出と個別支出を明確に分ける:「これは共通」「これは個別」のルールを決め、迷いを減らす
- 月末に短時間でも振り返る:5〜10分でいいので、ふたりで支出を確認する時間を作る
ステップ4は特に重要です。月に1回振り返るだけで、「相手が何にお金を使っているか分からない」というモヤモヤが解消され、家計に対する信頼関係が築かれます。
ワンバンクで夫婦の家計を管理する方法
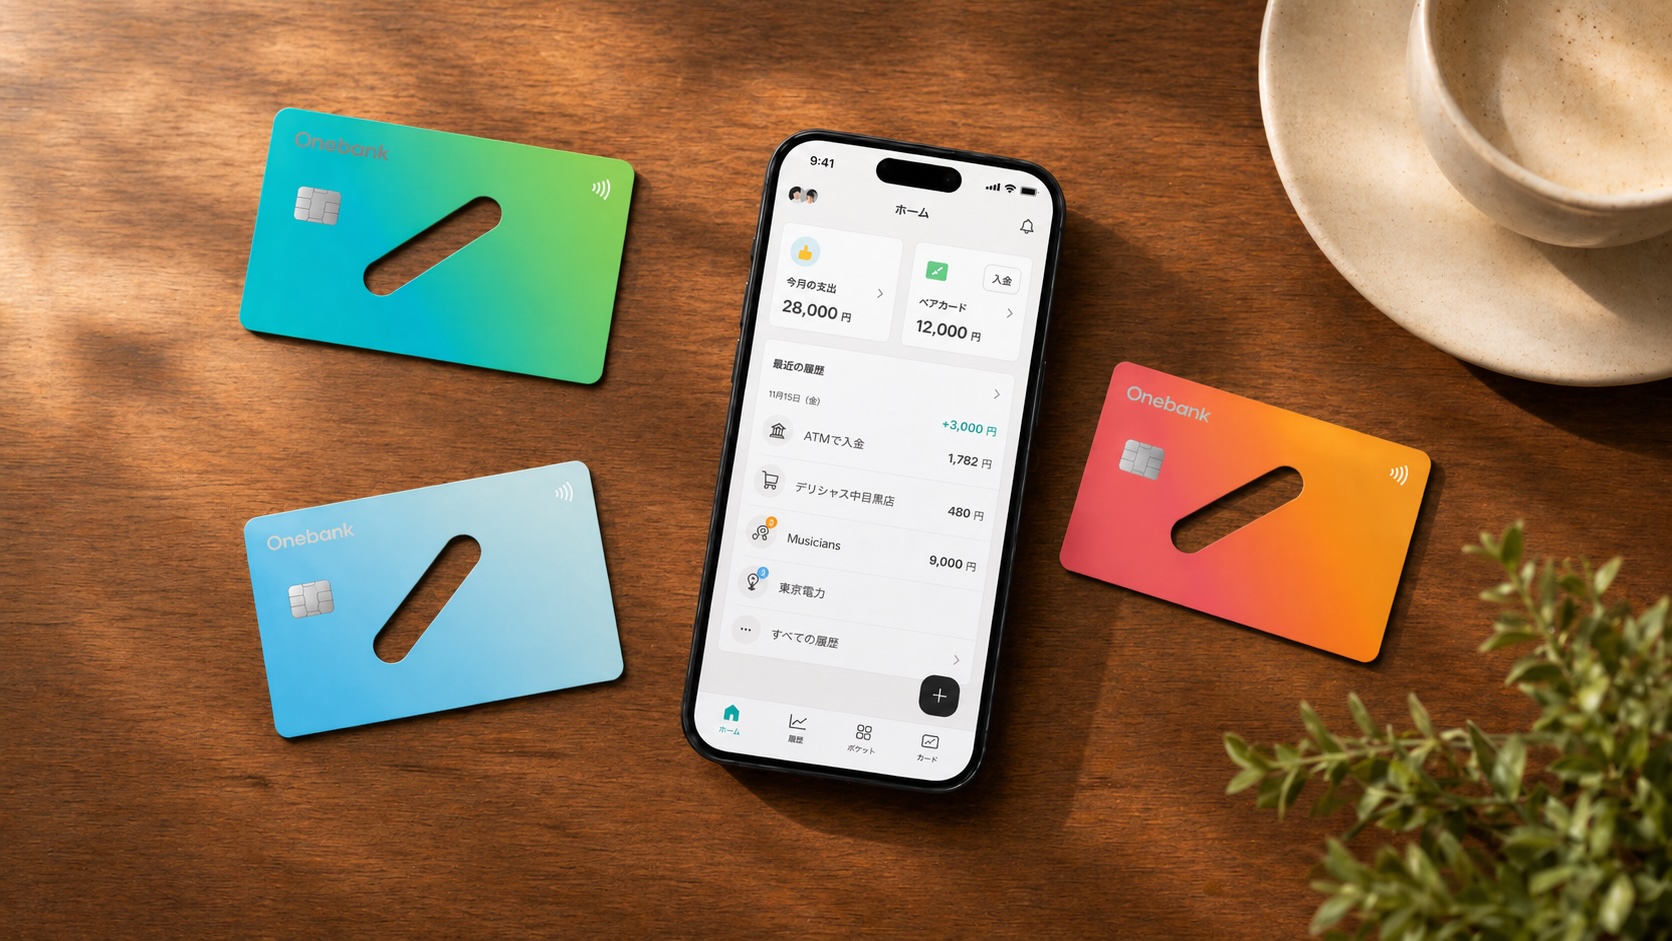
ワンバンクのペアカードは、上記の「共通残高 + AI家計簿 + 精算不要」を1つのアプリで実現する仕組みです。
- 1つの残高をふたりで持てる:銀行の共同口座が作れない問題をクリア
- 各自のカードで支払うだけで家計簿になる:レシート整理・手入力が不要
- 立て替え・精算が消える:家賃・食費・光熱費など共通支出を同じ残高から決済
- 関係性を問わず使える:結婚前のカップル、夫婦、同棲、再婚いずれもOK
ワンバンクの全体像を知りたい方はワンバンクでできること完全ガイド、ペアカードの詳しい使い方はペアカード紹介ページ、実際の利用例はユーザーインタビュー記事をご覧ください。