同棲カップルのお金管理|生活費の分担で揉めないルールと管理方法

同棲を始めるとき、最初に決めておきたいのがお金のルールです。家賃・食費・光熱費などの分担をなんとなくスタートすると、後から「もっとちゃんとしておけば…」と後悔することも少なくありません。
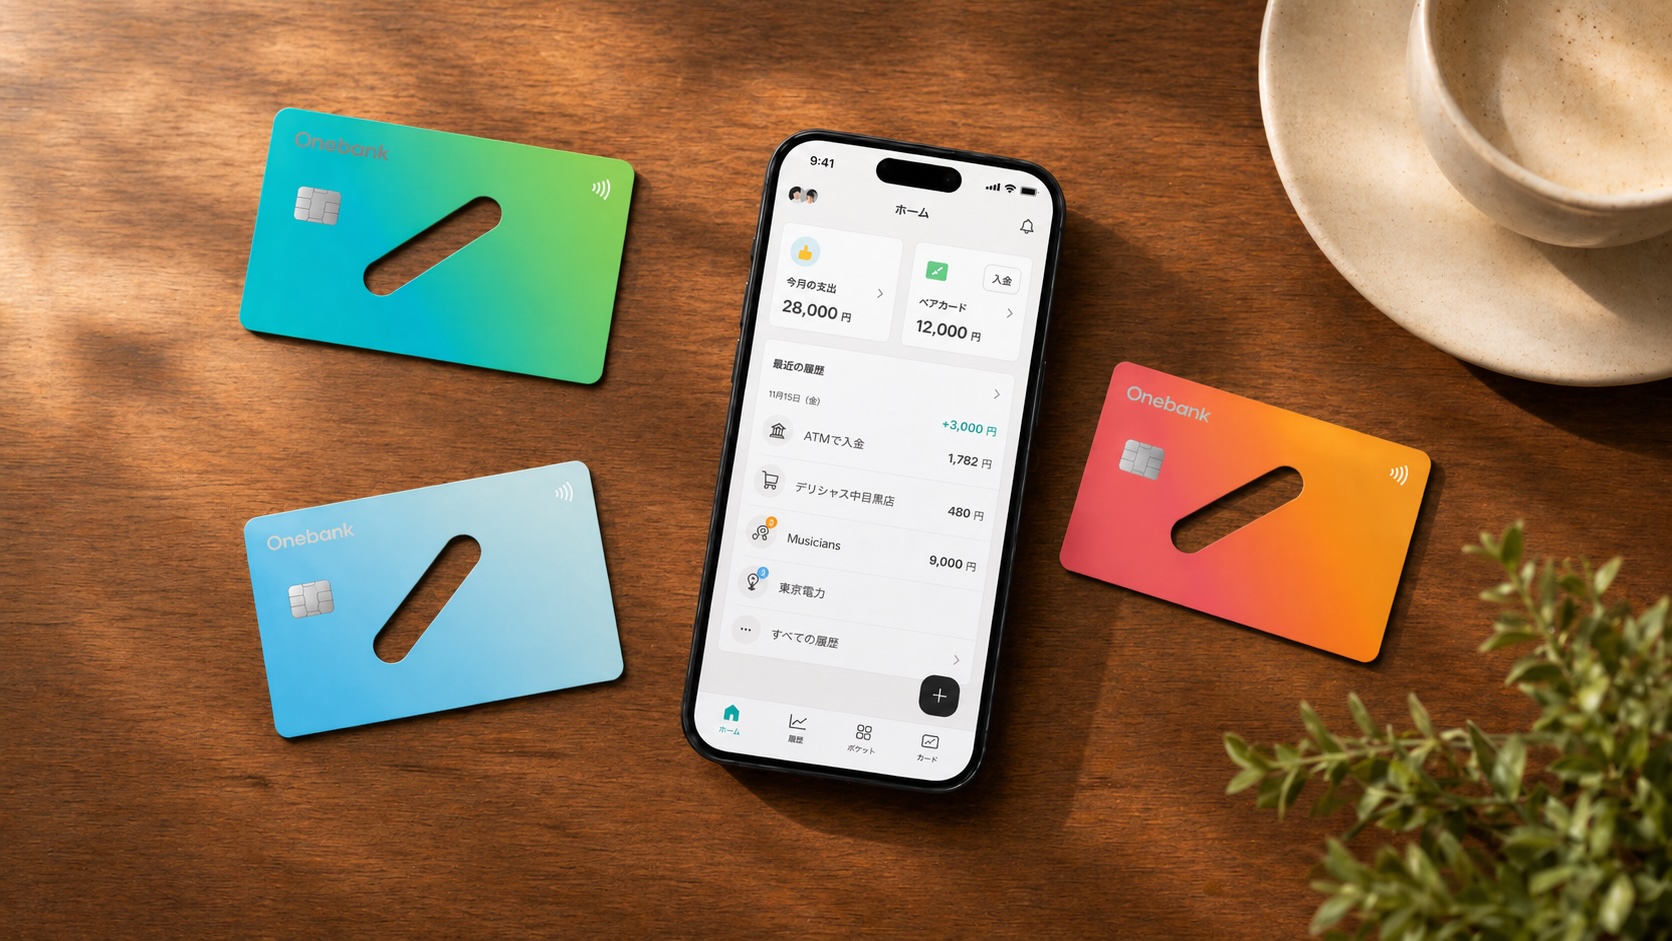
本記事では、同棲のお金管理でよく使われる3つの分担パターン、続けるためのコツ、管理ツールの選び方を整理します。最後にワンバンクのペアカードを使った管理方法も解説します。
同棲のお金管理3パターン
同棲のお金管理は、大きく分けると次の3パターンに整理できます。それぞれの特徴を理解した上で、ふたりの収入バランス・価値観・生活スタイルに合うものを選ぶのが続けるコツです。
① 完全折半型|共通支出を半分ずつ
家賃・食費・光熱費などの共通支出を、完全に折半する方法です。シンプルで公平感がありますが、収入差が大きいと負担感に差が出るため注意が必要です。収入比が近いカップルに向いています。
② 比率分担型|収入に応じて負担
収入比に応じて共通支出の負担額を決める方法です。例えば収入比が6:4なら、共通支出も6:4で分担します。収入差が大きくても不公平感が出にくいのが利点ですが、ボーナスや臨時収入で計算が複雑になることもあります。
③ 共通残高型|ふたりの財布を持つ
一定額をふたりで「共通の財布」に入れ、そこから共通支出を支払う方法です。立て替え・精算が発生せず、共通の家計簿として可視化しやすいのが特徴。共有口座代わりの仕組み(プリペイドカード等)を使うと運用が楽になります。
生活費の分担ルール|何を共通にする?
「何を共通支出として扱うか」は、同棲開始前に決めておきたい最重要ポイントです。一般的な分類例を整理します。
| 支出カテゴリ | 共通にする例 | 個別にする例 |
|---|---|---|
| 家賃・住宅 | 家賃・管理費・更新料 | — |
| 光熱・通信 | 電気・ガス・水道・Wi-Fi | 個人の携帯電話料金 |
| 食費 | ふたりで食べる食事・外食 | 個人で食べるランチ・お菓子 |
| 日用品 | 洗剤・トイレットペーパー・調味料 | 化粧品・美容用品 |
| 娯楽・趣味 | ふたりで行く旅行・デート費 | 個人の趣味・服 |
「どこまでが共通か」をルール化しておくと、毎回の支払いで迷う時間がなくなり、家計に対するストレスが大きく減ります。
揉めないためのコツ5選
同棲のお金で揉めるポイントは、ほぼ決まっています。次の5つを意識するだけで、衝突は大幅に減らせます。
- 同棲前にルールを決める:分担割合、共通支出の範囲、管理ツールを最初に話し合う
- 収支をふたりで見られる状態にする:共通の家計簿アプリやふたりで使えるカードを導入する
- 立て替えを最小化する:可能なら同じ残高から決済する仕組みを使い、立て替えそのものを減らす
- 月1回の振り返りタイムを作る:5〜10分でいいので、ふたりで支出を確認する習慣をつける
- 収入や働き方が変わったら見直す:転職・育休・産休など、ライフステージの変化に合わせてルールを更新する
管理ツールの選び方
同棲のお金管理に使えるツールは大きく3つです。それぞれの特徴を比較します。
| ツール | 特徴 | 立て替え・精算の手間 |
|---|---|---|
| 共有口座代わりの銀行口座 | 片方の名義で口座を開設し、ふたりで使う | △(ATMでの引き出し・振込が必要) |
| 家計簿アプリ | 個別の支出を記録・共有する | ×(毎月の精算が発生) |
| ふたりで使えるプリペイドカード | 共通残高 + AI家計簿 + 各自のカードで決済 | ◎(精算自体が発生しない) |
「立て替え・精算の手間」が最も少ないのはふたりで使えるプリペイドカードです。同じ残高から各自のカードで決済できるため、月末の精算作業がなくなります。
ワンバンクのペアカードで管理する方法
ワンバンクのペアカードは、上記の「共通残高型」をスマホひとつで実現する仕組みです。
- 1つの残高をふたりで持てる:銀行の共同口座が作れない問題をクリア
- 各自のカードで支払うだけで家計簿になる:レシート整理や手入力が不要
- 立て替え・精算が消える:家賃・食費・光熱費など共通支出を同じ残高から決済
- 未婚の同棲でも使える:関係性を問わず、結婚前から導入可能
- 申し込み当日からスマホ決済:バーチャルカードを発行してApple Pay / Google Payに登録すれば即利用可能
関連記事として、夫婦の家計管理パターンをまとめた夫婦の家計管理方法まとめ、家計簿アプリの選び方を整理したカップル向け家計簿アプリ比較、ワンバンク全体の機能ガイドワンバンクでできること完全ガイド、ペアカードの詳細ページペアカード紹介もあわせてご覧ください。