


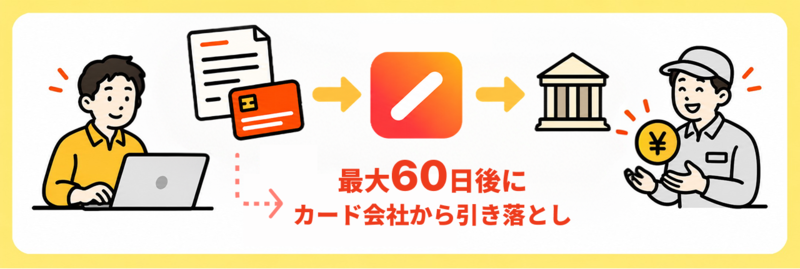
2つは目的が逆です。請求書カード払いは自分が払うお金を後ろにずらす手段、ファクタリングはまだ入っていないお金を先に受け取る手段です。
コストは大きく違います。請求書カード払いは初回1.9%(税別)から、ファクタリングは10〜14%です。払う予定がある請求書を持っているなら、カード払いのほうが5分の1以下で済みます。
主要16社のなかでいくら安いのか
支払金額ごとの手数料を実額で並べると次のようになります(2026年9月29日時点、各社公式サイトの記載をもとに当社が計算。税別・非課税の別は各社の表記のまま)。
| 支払金額 | ワンバンク(初回1.9%) | ワンバンク(2回目以降3%) | Finto(2.5%、5万円以下は1,400円) | マネーフォワード(2.7%、10万円以下は3,000円) | 支払い.com(4%) |
|---|---|---|---|---|---|
| 3万円 | 570円 | 900円 | 1,400円(4.7%相当) | 3,000円(10.0%相当) | 1,200円 |
| 10万円 | 1,900円 | 3,000円 | 2,500円 | 3,000円 | 4,000円 |
| 100万円 | 19,000円 | 30,000円 | 25,000円 | 27,000円 | 40,000円 |
| 300万円 | 57,000円 | 90,000円 | 75,000円 | 81,000円 | 120,000円 |
| 1,000万円 | 190,000円 | 300,000円 | 250,000円 | 270,000円 | 400,000円 |
差が開くのは少額です。最低手数料や一律料金があるサービスは、3万円の支払いで4.7〜10.0%相当になります。ワンバンクは1件3万円から率で課金し、最低手数料はありません。高額になると率の差がそのまま金額の差になり、1,000万円では初回1.9%と3%で11万円、4%とでは21万円の開きです。
還元率1%のカードで払えば、初回の実質負担は 0.9% です(手数料1.9% − ポイント1%)。ポイント付与の可否はカード会社の規定によります。
2つのサービスの違い
| 項目 | 請求書カード払い | ファクタリング(請求書買取) |
|---|---|---|
| 何をするか | 支払いを後ろにずらす | 入金を前に倒す |
| 自分の立場 | 支払う側(買い手) | 受け取る側(売り手) |
| 対象になる請求書 | これから支払う請求書 | まだ入金されていない請求書 |
| 手数料の相場 | 2〜4%程度 | 10〜14%程度 |
| ワンバンクの手数料 | 初回1.9%・2回目以降3%(税別) | 10〜14% |
| 手元資金 | 増えない(出ていくのが後になる) | 増える(先に受け取れる) |
| 使うもの | カードの与信枠 | 売掛債権 |
| 取引先への通知 | なし | 2社間なら原則なし |
どちらを使うべきか
支払いが先に来て、入金が後の場合 → 請求書カード払い
外注費や仕入れ代金の支払期日が、案件の入金日より先に来るケースです。支払いをカードの引き落とし日まで動かせば、入金を待ってから精算できます。手数料が2〜4%と低いため、コストを抑えられます。
手元の現金がすでに足りない場合 → ファクタリング
支払いを延ばすだけでは足りず、いま現金が必要な場合はファクタリングです。入金前の請求書を売却して先に現金を受け取れます。手数料は高くなりますが、現金そのものを作れるのは請求書買取だけです。
両方に当てはまる場合
支払いと入金の両方にズレがある場合は、組み合わせて使う選択肢もあります。支払い側を請求書カード払いで後ろにずらし、それでも足りない分だけを請求書買取で前倒しすれば、手数料の高いファクタリングの利用額を抑えられます。
ワンバンクでは請求書カード払いと請求書買取のどちらも利用できるため、支出と入金の両面から資金繰りを調整できます。
コストの比較例
30万円の資金繰りを調整する場合の負担額です。
| 項目 | 手数料 | 負担額 |
|---|---|---|
| 請求書カード払い(初回1.9%) | 1.9% | 5,700円 |
| 請求書カード払い(2回目以降3%) | 3.0% | 9,000円 |
| ファクタリング(10%の場合) | 10% | 30,000円 |
| ファクタリング(14%の場合) | 14% | 42,000円 |
※請求書カード払いは税別。ファクタリングの手数料は審査内容により変わります。
ただし、この2つは同じ結果を得るための選択肢ではありません。請求書カード払いで手元の現金は増えないため、いま現金が必要な場面では代わりになりません。
判断のフロー
- いま現金が必要か — 必要なら請求書買取(ファクタリング)
- 支払いを後ろにずらせば足りるか — 足りるなら請求書カード払い
- カードの与信枠に余裕があるか — 枠が足りない場合は請求書カード払いを使えません
- 支払いが対象の費目か — 税金・社会保険料・給与・個人への送金は請求書カード払いの対象外です
よくある質問
Q. 両方同時に使えますか?
A. 支払い側と入金側で別の請求書を扱うため、併用できます。ワンバンクでは請求書カード払いと請求書買取のどちらも利用できます。
Q. どちらが審査に通りやすいですか?
A. 見ているものが違います。請求書カード払いはカードの与信枠と支払いの内容、ファクタリングは売掛先の信用力と請求書の実在性が中心です。どちらも必ず利用できるとは限りません。
Q. 信用情報に影響しますか?
A. ファクタリングは債権の売却であり借入ではないため、信用情報には登録されません。請求書カード払いも借入ではありませんが、カードの利用枠を消費し、カード自体の支払いに延滞が発生した場合は信用情報に影響する可能性があります。
Q. 手数料が安いので、いつも請求書カード払いを使えばよいですか?
A. 請求書カード払いは支払いを後ろにずらすだけで、手元の現金は増えません。売上の入金そのものが遅れている場合は解決にならないため、状況に応じて使い分けてください。
関連記事
- 請求書カード払いとは?仕組みと使い方
- 請求書カード払いの手数料はいくら?相場・計算例・ポイント還元を引いた実質負担
- 手数料が安い請求書カード払いはどこ?6社の実額を3万円・10万円・100万円で比較
- 請求書買取と請求書カード払いの違い
ワンバンク請求書カード払いは、株式会社スマートバンク(資金移動業者 関東財務局長第00084号)が東証プライム市場上場のオリエントコーポレーションと共同運営する請求書カード払いサービスです。初回手数料1.9%(税別)、支払日を最大60日先延ばしできます。
支払いを延ばす、入金を早める。どちらもワンバンクで
今すぐ無料で登録する →各社の条件は請求書カード払いおすすめ6社の比較にまとめています。
(更新日: 2026年10月7日)
