


ファクタリングの審査で最も重視されるのは、申込者本人の信用力ではなく「売掛先(取引先)がきちんと支払うかどうか」です。また、ファクタリングは売掛金の売買であって融資ではないため、審査結果や利用履歴が個人の信用情報機関に登録されることはありません。審査に通らなかった場合でも、今後の住宅ローンや融資の審査に影響はありません。
審査で見られるのは「取引先の支払い実績」
ワンバンク請求書買取の審査に必要な書類は次の3点です。
- 買い取ってもらう請求書
- 本人確認書類(運転免許証など)
- 取引先からの過去の入金実績がわかる事業用口座の入出金明細
入出金明細を提出するのは、「その取引先から過去に実際に入金があったか」を確認するためです。つまり審査の中心は、請求書の支払い元である取引先の支払い実績であり、申込者自身の売上規模や事業年数ではありません。
このため、次のような方でも利用できる可能性があります。
- 開業したばかりで決算書・確定申告書の実績が少ない
- 過去に融資の審査に通らなかったことがある
- 借入があり、これ以上信用情報に記録を増やしたくない
確定申告書・決算書・担保・保証人はいずれも不要です。
信用情報に影響しない理由
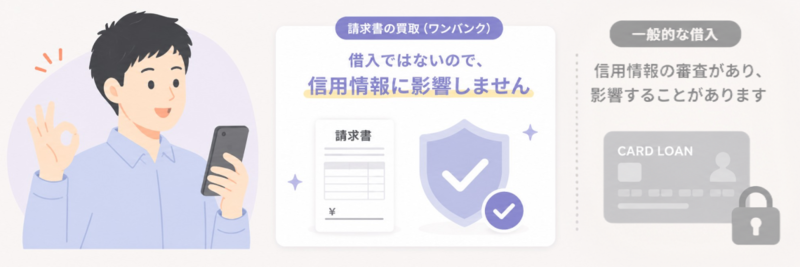
融資やカードローンを利用すると、CICなどの信用情報機関に申し込み・借入・返済の記録が残り、今後の審査で参照されます。
ファクタリングは法律上「債権譲渡(売掛金の売買)」であり、貸付ではありません。そのため、
- 申し込んだ事実は信用情報機関に登録されない
- 審査に落ちても記録は残らない
- 利用を繰り返しても借入残高として扱われない
という違いがあります。「今後の融資に備えて信用情報をきれいに保ちたい」という個人事業主にとって、ここは大きな判断材料になります。
審査にかかる時間
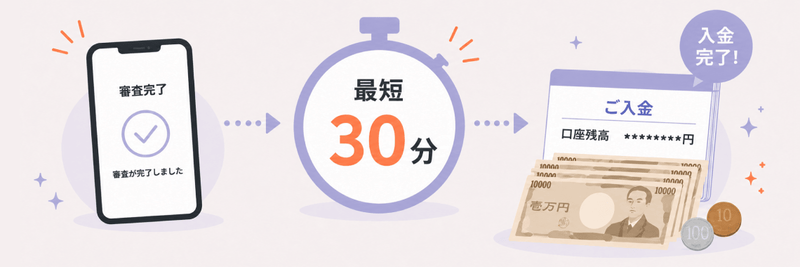
ワンバンク請求書買取の審査はオンラインで完結し、最短30分で入金まで進みます。受付とAI審査は24時間365日稼働しており、振込を含む最終対応は土日祝日を含む毎日7:00〜23:00です。深夜に申し込んだ場合も審査処理は自動で進みます(詳しくは対応時間の記事)。
手数料は申し込み前に分かる
手数料10〜14%・1件5万円から(初回は最大30万円まで)・申し込み完了前に手数料が表示され、納得できなければその場でキャンセルできます
ワンバンク請求書買取をみてみる →入出金明細の準備の仕方
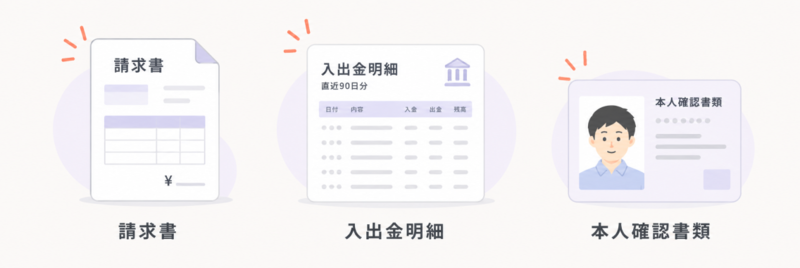
入出金明細には、形式と期間の条件があります。あらかじめ整えておくと、追加提出のやりとりなく審査が進みます。
銀行公式サイトからダウンロードしたPDFを推奨
入出金明細は、銀行の公式サイトからダウンロードしたPDFのご提出を推奨しています。
PDFのダウンロード機能がない銀行の場合は、ブラウザでネットバンキングにログインし、ブラウザの印刷機能でPDFとして保存したものをご提出ください。
通帳の写真でも審査できますが、次の条件を満たす必要があります。
- 内容が鮮明に読み取れる写真であること
- 最新の取引まで記帳されていること
- 通帳の表紙(銀行名・支店名・口座番号・名義人がわかるページ)も併せて提出すること
必要な期間は「申込日を含む最新90日分」
入出金明細は、お申込日を含む最新90日間分をご提出ください。
請求書の入金先と同じ口座の明細を出す
請求書の入金先として指定している事業用口座の明細をご提出ください。
本人確認書類は有効期限内のものを
運転免許証またはマイナンバーカードは、有効期限内のものをご提出ください。マイナンバーカードの場合は表面のみで、裏面(個人番号記載面)の提出は不要です。
審査に通りにくくなるケース
審査基準の詳細は公開されていませんが、仕組み上、次のようなケースは慎重な判断になります。
- 取引先からの入金実績が事業用口座の入出金明細で確認できない(新規取引先の請求書など)
- 請求書の支払い期日がすでに過ぎている
「過去に入金実績のある取引先への請求書」を選んで申し込むのが、スムーズに進めるコツです。
審査に通らなかったときは
審査に通らなかった場合でも、その記録が信用情報機関に登録されることはありません。今後の融資や住宅ローンの審査に影響することもありません。
別の請求書であらためて申し込むことは可能です。その際は、過去に入金実績のある取引先への請求書を選び、入金先の事業用口座の明細を最新90日分そろえてから申し込むと、確認がスムーズに進みます。
よくある質問
Q. ファクタリングの審査では何を見られますか?
A. 申込者本人の信用力ではなく、売掛先(取引先)が過去にきちんと支払っているかが中心です。請求書・本人確認書類・取引先からの入金実績がわかる事業用口座の入出金明細の3点で審査します。確定申告書・決算書・担保・保証人は不要です。
Q. ファクタリングの利用は信用情報に登録されますか?
A. 登録されません。ファクタリングは法律上「債権譲渡(売掛金の売買)」であり貸付ではないため、申し込んだ事実も審査に落ちた記録もCICなどの信用情報機関には登録されません。
Q. 審査に落ちたら再申し込みはできますか?
A. 審査に落ちた記録が信用情報に残ることはないため、別の請求書で改めて申し込むことは可能です。
Q. 借入があっても利用できますか?
A. ファクタリングの審査の中心は売掛先の支払い実績です。借入の有無だけで判断されるものではありません。
ワンバンク請求書買取の条件
- 手数料 10〜14%。事務手数料・審査料・年会費は0円(振込時に振込手数料330円)
- 1件5万円から。はじめての利用は最大30万円まで
- 法人・個人事業主・フリーランスが対象
- 申し込みの受付とAI審査は24時間365日、振込は毎日7:00〜23:00
- オンラインで完結、最短30分で入金
- 手数料は申し込みを確定する前に画面に出ます。金額を見てからやめられます(審査に通ったあとのキャンセルは不可)
- 必要なもの: 本人確認書類、請求書、事業用口座の入出金明細
ファクタリングの仕組み・手数料・使い方の全体像は個人事業主のためのファクタリング完全ガイドで解説しています。
関連記事
- ファクタリングの審査基準とは?売掛先・請求書で確認される点
- ファクタリングの審査が通らない理由
- ファクタリングの審査に落ちたら?原因の確認と次の選択肢
- ファクタリング手数料の相場は?契約形態ごとの見方と注意点
ワンバンク請求書買取は、株式会社スマートバンク(資金移動業者 関東財務局長第00084号)が運営する個人事業主向けのファクタリングサービスです。
(更新日: 2026年10月7日)
